Fondo di emergenza: cos’è e quanto mettere da parte
Fondo di emergenza: scopri cos'è, quanto mettere da parte e come iniziare anche con un budget limitato. Idee pratiche e consigli.
Immagina di ricevere una spesa imprevista proprio quando il conto in banca è già tirato: la lavatrice si rompe, o l’auto decide di abbandonarti proprio ora. Sembra la trama di una commedia, ma è un incubo comune a tanti. In questi momenti un fondo di emergenza può letteralmente cambiare le carte in tavola.
Avere un cuscinetto per le emergenze è uno degli argomenti più discussi nella gestione personale delle finanze. Secondo diverse indagini, ben un italiano su quattro non sarebbe in grado di affrontare nemmeno una piccola spesa imprevista senza chiedere aiuto o fare debiti. In molti si chiedono spesso quanto dovrebbero mettere da parte, dove conservare questi soldi e se serve davvero creare un fondo separato.
Le soluzioni veloci sembrano allettanti: si pensa al prestito lampo o a “tagliare tutto” per un mese. Ma così facendo si rischia di rincorrere continuamente i problemi, pagando anche interessi o dovendo rinunciare a troppe cose importanti. La vera chiave sta nell’avere una piccola strategia, più che in grandi rinunce.
In questo articolo troverai risposte pratiche su come creare e far crescere il tuo fondo di emergenza, con consigli pensati anche per chi ha un budget limitato. Nessun moralismo o teoria difficile: solo informazioni chiare, idee semplici e qualche trucco per partire davvero.
Cos’è il fondo di emergenza e perché ti serve
Pochi lo sanno, ma un fondo di emergenza può fare la differenza tra affrontare una crisi senza stress o dover chiedere aiuto all’ultimo minuto. È uno strumento semplice e concreto che protegge chiunque da brutte sorprese economiche.
Situazioni in cui serve davvero
Il fondo di emergenza è pensato proprio per quando succede qualcosa che non puoi pianificare. È utile se perdi il lavoro, se hai una spesa medica imprevista o se qualcosa di importante in casa smette di funzionare, come la caldaia o la lavatrice.
Questi eventi possono capitare a tutti. Secondo alcune ricerche, in Italia circa una persona su quattro non ha risparmi da parte per far fronte alle emergenze. Senza una riserva, spesso si finisce col fare debiti o chiedere prestiti veloci, che poi hanno costi aggiuntivi.
Un esempio pratico: se domani la tua auto si rompe e non puoi andare al lavoro, avere anche solo una piccola somma messa da parte può tenerti a galla senza stravolgere il tuo mese.
Differenza tra risparmi e fondo emergenza
Molti pensano che tenere dei soldi sul conto sia già abbastanza, ma non è proprio così. I risparmi normali spesso finiscono per essere spesi in vacanze o piccoli extra. Il fondo di emergenza invece è dedicato solo a coprire spese impreviste importanti, mai per acquisti programmati o piaceri.
Gli esperti consigliano di creare una vera barriera tra i soldi “normali” e quelli per le emergenze, magari usando un conto separato. L’ideale sarebbe mettere da parte l’equivalente di tre-sei mesi delle spese essenziali di casa. Anche partire da cifre piccole va bene: l’importante è creare un abitudine e non toccare questi soldi per altri motivi.
Un consiglio pratico: puoi iniziare anche solo con 10 o 20 euro al mese. Quello che conta è la costanza e l’intenzione di usarli solo in caso di bisogno vero.
Quanto mettere da parte: cifre realistiche per tutte le tasche
Capire quanto mettere da parte è spesso il dubbio più grande. Non tutti possono risparmiare le stesse cifre, ma qualche regola ti aiuta a trovare l’obiettivo giusto per te.
La regola dei 3-6 mesi di spese
La risposta breve è questa: gli esperti consigliano di tenere da parte tra 3 e 6 mesi delle tue spese essenziali.
Spese essenziali sono tutto ciò che serve davvero per vivere: casa, bollette, cibo, trasporti. Se in un mese spendi circa 900 euro per queste necessità, il tuo fondo di emergenza ideale dovrebbe essere fra 2.700 e 5.400 euro. Può far paura, ma non serve arrivarci subito.
La regola vale anche per chi non ha un guadagno fisso o ha una famiglia. È solo una linea guida, non una gara. Puoi calcolare facilmente il tuo obiettivo vedendo quanto spendi ogni mese e moltiplicando quella cifra per 3 o 6.
Un consiglio semplice: fai una lista delle spese di base di ogni mese. Questo ti aiuta a definire la cifra reale che ti serve e a non farti sopraffare.
Strategie se parti da zero
Se oggi il tuo fondo è vuoto, inizia pure con piccoli passi. Anche 10 o 20 euro al mese vanno bene, l’importante è non fermarsi.
Molte persone faticano a risparmiare grandi somme subito. Ecco perché può essere utile automatizzare il trasferimento di denaro sul fondo, così non rischi di dimenticartene o spenderli per altro.
Un esempio pratico: programma un bonifico automatico ogni volta che ricevi lo stipendio. Se hai entrate irregolari, metti via i resti degli arrotondamenti degli acquisti o qualche euro extra appena puoi.
Infine, premiati quando raggiungi piccoli traguardi. Questo ti aiuta a vedere i progressi, anche se l’obiettivo sembra ancora lontano.
Dove tenere il fondo: sicurezza e accessibilità
Non basta mettere da parte qualche soldo: conta anche dove li tieni per non rischiare di spenderli senza pensarci. La scelta giusta ti aiuta a proteggere il fondo di emergenza e a non usarlo per spese normali.
Conto corrente dedicato o deposito?
Il modo più semplice e sicuro è usare un conto dedicato solo al fondo di emergenza, diverso dal tuo conto principale. Così non confondi i soldi e sei meno tentato di spenderli ogni giorno.
Questo conto deve essere facilmente raggiungibile in caso di bisogno, quindi meglio evitare prodotti bloccati o investimenti a lungo termine. Può essere anche un semplice deposito dove puoi spostare e prelevare i soldi quando serve.
Per esempio, molte persone usano i conti “parcheggio” gratuiti offerti da alcune banche, oppure aprono un secondo conto solo online. Il punto chiave è che il fondo sia liquido, cioè subito disponibile.
Come evitare di spendere il fondo troppo presto
La tentazione di usare il fondo per acquisti non urgenti è reale. Una mossa utile è nascondere il saldo di questo conto sull’app principale, così non lo vedi tutti i giorni.
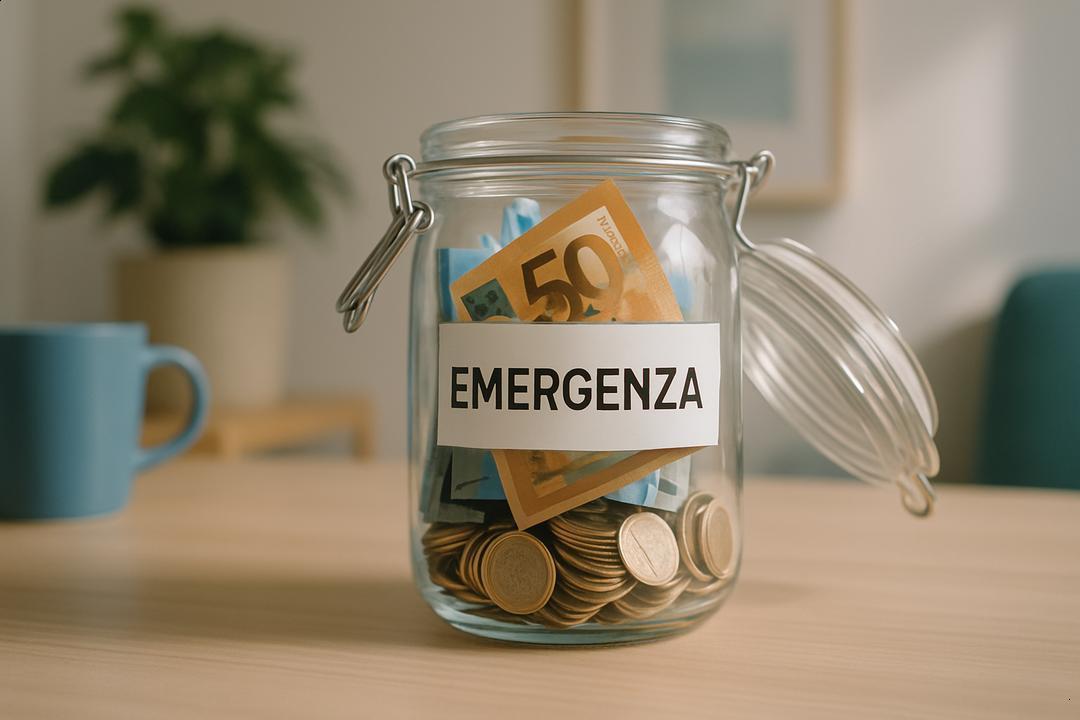
Puoi anche darti delle regole chiare: usa il fondo solo per veri imprevisti, come spese mediche, guasti importanti in casa o perdita di lavoro. Alcuni scrivono addirittura un biglietto motivazionale vicino al barattolo o sull’app: “Da usare solo quando serve davvero”.
Con queste strategie puoi far crescere la tua riserva senza rischiare di intaccarla per motivi sbagliati.
Come iniziare e far crescere il tuo fondo, anche con poco
Spesso pensiamo che per costruire un fondo servano grandi sacrifici, ma non è così. Anche con un budget stretto puoi iniziare e vedere il tuo fondo crescere poco a poco.
Risparmiare senza rinunce dolorose
Non serve stravolgere la tua vita: puoi mettere da parte piccole somme senza rinunciare alle cose importanti per te.
Moltissime persone iniziano mettendo via solo 5 o 10 euro ogni tanto, magari usando il resto di una spesa o rinunciando una volta a settimana a qualcosa di superfluo. Ad esempio, potresti saltare un caffè o una brioche al bar il sabato e mettere quei soldi da parte.
Un’altra idea è raccogliere tutte le monete avanzate a fine giornata e versarle nel fondo una volta al mese. Così rendi il risparmio parte della tua routine, senza sentirne troppo il peso.
Rendere il risparmio automatico
Se fai fatica a essere costante, puoi rendere tutto più semplice automatizzando il risparmio.
Basta impostare un bonifico automatico, anche di pochi euro, ogni volta che ricevi lo stipendio. In questo modo il trasferimento avviene senza doverci pensare, e il fondo cresce piano piano senza sforzo.
Un altro trucco usato da molte persone è l’arrotondamento: ogni volta che fai un acquisto, arrotondi la cifra e trasferisci la differenza nel fondo. Queste piccole somme si accumulano e nel tempo possono fare davvero la differenza.